Le free cash flow est l’un des indicateurs financiers les plus scrutés par les analystes et les investisseurs — et pourtant l’un des plus mal compris par ceux qui débutent en finance d’entreprise. La raison ? Le terme « bénéfice » ou « résultat net » monopolise l’attention, alors que c’est le cash qui, concrètement, permet de payer les fournisseurs, verser des dividendes ou financer une acquisition. Un groupe peut afficher un bénéfice comptable confortable et se retrouver à court de liquidités. Le free cash flow, lui, ne ment pas.
Comprendre cet indicateur, c’est accéder à une lecture plus honnête de la santé financière d’une entreprise. Voici comment le définir, le calculer et l’interpréter sans jargon inutile.
Qu’est-ce que le free cash flow ?
Une définition simple
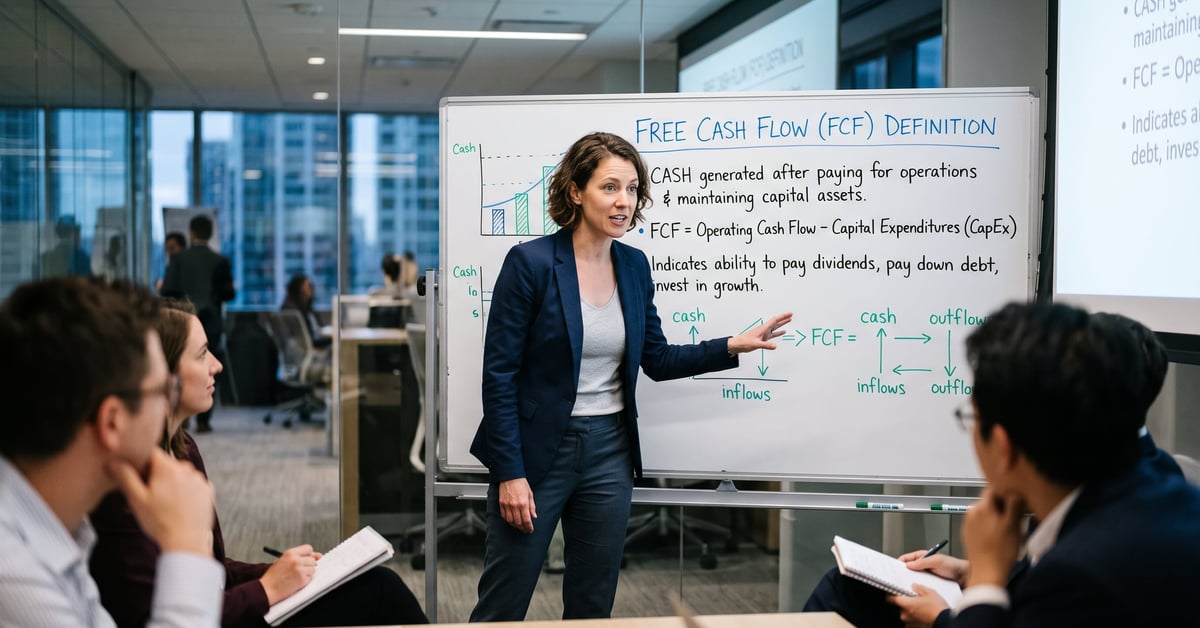
Le free cash flow (FCF), traduit en français par flux de trésorerie disponible, représente le cash généré par l’activité opérationnelle d’une entreprise, après déduction des dépenses d’investissement nécessaires au maintien ou au développement de l’outil de production. En clair : c’est l’argent qu’il reste dans la caisse une fois que l’entreprise a payé ses factures courantes et investi dans ses équipements.
Ce solde est dit « libre » parce que l’entreprise peut l’allouer à sa guise :
- rembourser de la dette
- verser des dividendes aux actionnaires
- racheter ses propres actions
- financer des acquisitions
- constituer une réserve de trésorerie
✅ À retenir
Le free cash flow n’est pas un indicateur comptable au sens strict. Il se lit dans le tableau des flux de trésorerie (cash flow statement), pas dans le compte de résultat. C’est précisément ce qui le rend fiable : il est beaucoup plus difficile à manipuler que le bénéfice net.
Pourquoi le distinguer du résultat net ?
Le résultat net inclut des charges et des produits qui n’impliquent aucun mouvement de trésorerie réel — les amortissements, les provisions, les variations de stocks. Une entreprise qui amortit massivement un actif réduit son bénéfice comptable sans décaisser un centime. À l’inverse, une société en forte croissance peut afficher un bénéfice positif tout en brûlant du cash à grande vitesse si elle investit massivement ou si ses clients paient en retard.
Amazon en est l’exemple historique : pendant des années, le groupe de Jeff Bezos a affiché des résultats nets proches de zéro, voire négatifs, tout en générant un free cash flow croissant — signe que la machine opérationnelle fonctionnait, et que les bénéfices comptables étaient délibérément réinvestis.
Comment calculer le free cash flow ?
La formule de base
La formule la plus courante est la suivante :
« Free Cash Flow = Cash Flow Opérationnel − Dépenses d’Investissement (Capex) »
— Formule standard, utilisée par la majorité des analystes sell-side
Le cash flow opérationnel correspond aux flux générés par l’activité principale : encaissements clients, paiements fournisseurs, salaires, impôts. On part généralement du résultat net auquel on réintègre les amortissements (non-cash) et on ajuste les variations du besoin en fonds de roulement (BFR).
Le Capex (capital expenditure) regroupe toutes les dépenses d’acquisition ou de maintenance des actifs immobilisés : machines, bâtiments, infrastructure informatique, brevets, etc.
Les variantes à connaître
Il existe plusieurs déclinaisons du FCF selon le contexte d’analyse :
- FCFF (Free Cash Flow to the Firm) : flux disponibles pour l’ensemble des pourvoyeurs de fonds (actionnaires + créanciers). Utilisé pour les valorisations par actualisation (DCF).
- FCFE (Free Cash Flow to Equity) : flux disponibles uniquement pour les actionnaires, après remboursement de la dette. Plus pertinent pour les modèles de valorisation des fonds propres.
- FCF ajusté : certains analystes excluent le Capex de maintenance (jugé non discrétionnaire) et conservent uniquement le Capex de croissance, pour mesurer la vraie capacité de distribution.
💡 Notre conseil
Quand vous comparez le FCF de deux entreprises, vérifiez toujours la définition retenue dans leurs rapports financiers. Certaines sociétés incluent les intérêts payés dans le cash flow opérationnel, d’autres non. Une différence de périmètre peut fausser radicalement la comparaison.
Comment interpréter le free cash flow ?
FCF positif vs FCF négatif
| ✅ FCF positif | ⚠️ FCF négatif |
|---|---|
| L’entreprise génère plus de cash qu’elle n’en consomme. Elle peut redistribuer, rembourser ou investir sans lever de fonds externes. Signal de maturité ou d’efficacité opérationnelle. | L’entreprise consomme plus de cash qu’elle n’en produit. Ce n’est pas forcément alarmant : une startup en phase de croissance ou un industriel en pleine modernisation peut afficher un FCF négatif plusieurs années de suite de façon délibérée. |
L’interprétation dépend du secteur et du stade de développement. Une foncière ou une compagnie d’assurance a des profils de FCF très différents d’une entreprise technologique en hypercroissance. Comparer le FCF d’Apple (qui génère plus de 90 milliards de dollars par an) à celui d’une PME industrielle n’a aucun sens sans contextualisation.
Le FCF yield : un ratio utile pour les investisseurs
Le free cash flow yield rapporte le FCF à la capitalisation boursière de l’entreprise :
FCF Yield = Free Cash Flow / Capitalisation boursière × 100
Un FCF yield de 5 % signifie que l’entreprise génère 5 € de cash libre pour 100 € investis en bourse. Plus ce ratio est élevé, plus l’action est potentiellement sous-évaluée — à condition que la qualité et la récurrence du FCF soient vérifiées. Warren Buffett utilise une logique proche de cette métrique pour évaluer la « puissance bénéficiaire » réelle d’une entreprise.
90 Md$
free cash flow annuel d’Apple en 2023 — le plus élevé de l’histoire d’une entreprise cotée
Les limites du free cash flow
Ce que le FCF ne capture pas
Le free cash flow reste un outil puissant, mais il a ses angles morts :
- Il ignore la qualité de la croissance. Un FCF élevé obtenu en comprimant les investissements (sous-maintenance des actifs) peut masquer une détérioration de l’outil de production.
- Il est sensible aux variations du BFR. Une entreprise qui allonge ses délais de paiement fournisseurs améliore mécaniquement son FCF à court terme, sans que rien ne change dans son activité réelle.
- Il varie selon les conventions comptables. Les normes IFRS et US GAAP traitent différemment certains éléments (crédit-bail, intérêts payés), ce qui complique les comparaisons internationales.
- Il ne reflète pas la structure de financement. Deux entreprises avec le même FCF peuvent avoir des profils de risque très différents selon leur niveau d’endettement.
Le FCF est donc à lire en combinaison avec d’autres indicateurs : l’EBITDA, le ratio dette nette/EBITDA, le retour sur capitaux investis (ROIC). Aucun chiffre seul ne suffit à juger une entreprise — c’est l’ensemble du tableau de bord qui compte. Des ressources sur des thématiques connexes à la gestion financière et à la performance d’entreprise, comme la Mobilité des actifs et des équipements, illustrent bien comment les décisions d’investissement physique impactent directement le Capex et, par ricochet, le free cash flow.
⚠️ À garder en tête
Méfiez-vous des entreprises qui mettent en avant leur FCF dans leurs communications financières tout en multipliant les acquisitions financées par dette. Le FCF « avant acquisitions » peut être flatteur ; le FCF réel, après, raconte une autre histoire.
FCF et valorisation par DCF
La méthode d’actualisation des flux de trésorerie (Discounted Cash Flow, ou DCF) repose entièrement sur des projections de free cash flow. On projette le FCF sur 5 à 10 ans, on ajoute une valeur terminale, et on actualise le tout à un taux d’actualisation (le WACC — coût moyen pondéré du capital). Le résultat donne la valeur intrinsèque de l’entreprise.
C’est la méthode de référence en banque d’affaires et en private equity. Elle est aussi la plus sensible aux hypothèses : un écart de 1 point sur le taux de croissance à long terme peut faire varier la valorisation de 20 à 30 %. D’où l’importance de bien modéliser le FCF et pas seulement l’EBITDA.
Questions fréquentes
Quelle est la différence entre le cash flow et le free cash flow ?
Le cash flow (flux de trésorerie) désigne de façon générale tous les mouvements d’argent dans une entreprise — opérationnels, d’investissement et de financement. Le free cash flow est plus précis : il mesure uniquement le cash généré par l’activité opérationnelle, moins les dépenses d’investissement (Capex). C’est la trésorerie réellement « libre », disponible pour être distribuée ou réinvestie sans contrainte.
Un free cash flow négatif signifie-t-il que l’entreprise est en difficulté ?
Pas nécessairement. Un FCF négatif peut refléter une phase d’investissement intense dans une entreprise en croissance. Tesla a affiché un FCF négatif pendant plusieurs années avant de basculer dans le positif. Ce qui compte, c’est de comprendre pourquoi le FCF est négatif : sous-investissement structurel ou investissement volontaire pour préparer la croissance future ? La nuance change tout.
Comment trouver le free cash flow d’une entreprise cotée ?
Le free cash flow se calcule à partir du tableau des flux de trésorerie (cash flow statement), disponible dans les rapports annuels (Document d’Enregistrement Universel en France, 10-K aux États-Unis). Soustrayez le Capex (ligne « acquisitions d’immobilisations ») du cash flow opérationnel. Des plateformes comme Koyfin, Tikr ou Morningstar calculent et affichent le FCF directement pour les entreprises cotées.
Le free cash flow est-il utilisé pour valoriser les startups ?
Rarement dans les premières années, car les startups ont un FCF systématiquement négatif. Les investisseurs en capital-risque s’appuient plutôt sur des métriques comme l’ARR (revenu récurrent annuel), le taux de croissance ou le ratio LTV/CAC. Le FCF devient pertinent dès que la startup atteint la rentabilité opérationnelle et que l’on peut projeter des flux futurs crédibles.
Peut-on comparer le free cash flow de deux entreprises de secteurs différents ?
La comparaison brute est peu pertinente, car les besoins en Capex varient radicalement selon les secteurs. Un opérateur télécom ou un aciériste investit massivement dans ses infrastructures, ce qui comprime mécaniquement le FCF. Une entreprise de logiciels en SaaS a un Capex quasi nul. Mieux vaut comparer le FCF yield (FCF / capitalisation boursière) ou le FCF en pourcentage du chiffre d’affaires au sein du même secteur.